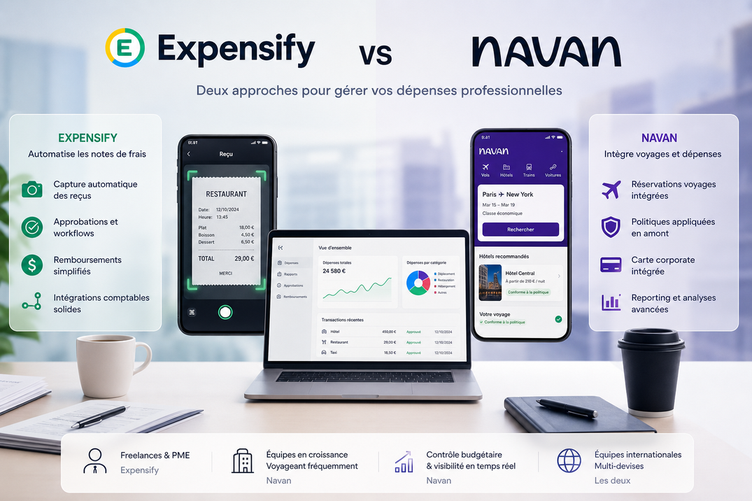
Expensify vs Navan : fonctionnalités, différences et cas d'usage
Choisir entre les deux, ce n'est pas juste une question de tarif. C'est une question de priorités : cherchez-vous à…
Lire la suite

Quand on parle de paiements récurrents, on a tendance à mettre dans le même panier tous les outils qui gravitent autour de la facturation et de l'encaissement. GoCardless et Chargebee coexistent souvent dans les mêmes comparatifs, parfois même dans les mêmes stacks, et pourtant ils ne jouent pas du tout le même rôle.
L'un est un spécialiste du prélèvement bancaire direct, pensé pour automatiser les encaissements à la source. L'autre est une plateforme de gestion de la facturation et des abonnements, conçue pour orchestrer tout le cycle de vie d'un client payant. Ce n'est pas une nuance de détail : c'est une différence fondamentale qui va dicter lequel des deux vous convient réellement.
Dans cet article, nous comparons GoCardless et Chargebee sur leurs fonctionnalités, leurs tarifs et leurs cas d'usage concrets, pour vous aider à choisir l'outil adapté à votre modèle, voire à comprendre pourquoi certaines structures finissent par utiliser les deux.

GoCardless est une fintech britannique fondée en 2011, aujourd'hui présente dans plus de 30 pays. Son cœur de métier : permettre aux entreprises d'encaisser leurs clients via prélèvement bancaire direct (ACH aux États-Unis, SEPA en Europe, Bacs au Royaume-Uni), sans passer par les réseaux de cartes bancaires.
L'idée est simple en apparence, mais elle a des implications considérables. En supprimant Visa et Mastercard de l'équation, GoCardless permet d'encaisser des paiements à des coûts bien inférieurs à ceux d'une passerelle de carte, et de s'affranchir des problèmes d'expiration ou de perte de carte qui génèrent beaucoup d'échecs de paiement involontaires.
La plateforme traite aujourd'hui plus de 130 milliards de dollars de transactions par an et compte plus de 90 000 entreprises clientes. Ce n'est plus une startup expérimentale : c'est une infrastructure solide, fiable, réglementée, et de plus en plus connectée aux outils du marché.
GoCardless fonctionne sur un modèle de commission par transaction, sans abonnement fixe obligatoire pour commencer.
À noter : les frais varient selon les pays et les devises. Les prélèvements internationaux (hors zone SEPA) peuvent entraîner des coûts supplémentaires. Les tarifs indiqués sont donnés à titre indicatif et peuvent évoluer, pensez à les vérifier directement sur le site de GoCardless avant toute décision.
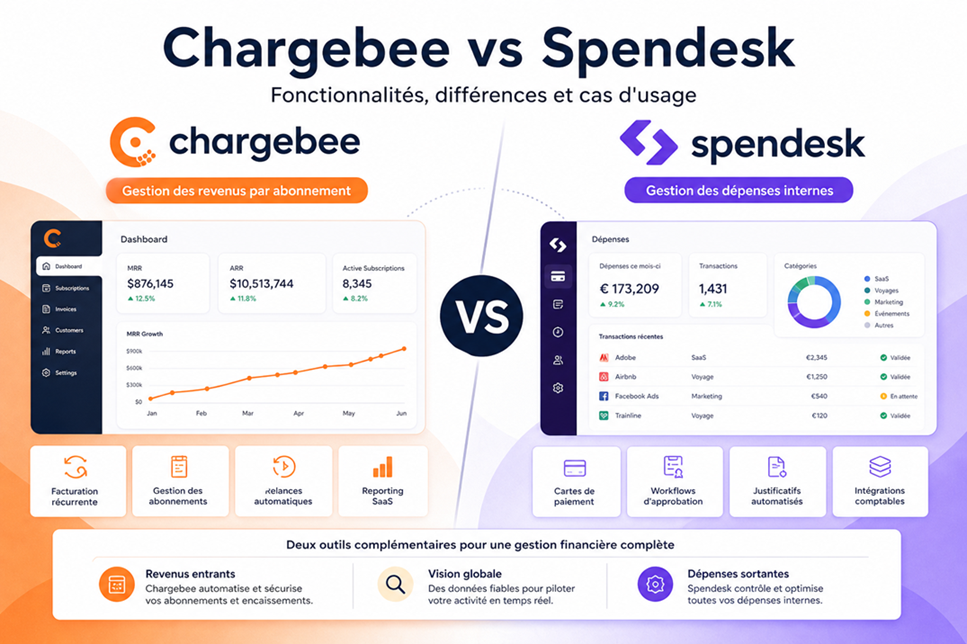
Chargebee est une plateforme SaaS fondée en 2011 à Chennai, en Inde, et aujourd'hui utilisée par plus de 6 500 entreprises dans le monde, dont des noms comme Freshworks, Okta ou encore Calendly. Son positionnement est assez différent de GoCardless : il ne s'agit pas d'un outil de paiement à proprement parler, mais d'une couche de gestion qui vient s'intercaler entre votre produit et vos passerelles de paiement.
Concrètement, Chargebee vous permet de définir vos plans tarifaires, vos essais gratuits, vos cycles de facturation, vos règles de relance, vos taxes, vos remises et vos upgrades ou downgrades d'abonnement, le tout depuis une interface centralisée. Il se connecte ensuite à une ou plusieurs passerelles de paiement (Stripe, Braintree, PayPal, GoCardless, Adyen…) pour exécuter les transactions.
C'est ce positionnement "Revenue Operations" qui fait la force de Chargebee : il ne remplace pas votre passerelle de paiement, il la complète en ajoutant toute l'intelligence commerciale et opérationnelle autour.
Chargebee a simplifié sa grille tarifaire ces dernières années. Elle s'articule autour de trois niveaux principaux.
La tarification Chargebee peut paraître agressive dès le palier Performance, mais elle se justifie par l'étendue des fonctionnalités incluses. Les prix sont donnés à titre indicatif et susceptibles d'évoluer : vérifiez toujours les conditions en vigueur sur leur site officiel.
GoCardless repose sur une technologie de prélèvement bancaire direct. Ce mode de paiement présente des avantages très concrets pour les entreprises qui encaissent régulièrement les mêmes clients.
La fonctionnalité phare reste le prélèvement récurrent automatisé. Une fois le mandat signé par le client (généralement en quelques clics via un formulaire en ligne), vous pouvez déclencher des encaissements à la date et au montant de votre choix, sans que votre client n'ait à intervenir. Cela réduit considérablement les frictions et les oublis de paiement.
GoCardless a par ailleurs développé une technologie propriétaire appelée Success+, qui analyse le comportement bancaire des clients et optimise automatiquement la date de présentation des prélèvements pour maximiser les chances de succès. Résultat : moins d'échecs de paiement, moins de relances manuelles, moins de churn involontaire.
Côté intégrations, GoCardless se connecte nativement à des outils comme Xero, QuickBooks, Salesforce, ou encore Chargebee (les deux outils sont d'ailleurs complémentaires dans de nombreuses stacks). Une API REST bien documentée permet également des intégrations sur mesure.
Pour les entreprises opérant à l'international, GoCardless couvre une trentaine de pays et prend en charge des réseaux locaux de prélèvement dans chacun d'eux, ce qui simplifie énormément la gestion multi-devises.
Ce qui distingue vraiment GoCardless, c'est sa spécialisation. Là où Stripe ou PayPal sont des solutions généralistes qui gèrent toutes sortes de paiements, GoCardless s'est concentré sur une seule chose et l'a perfectionné : le prélèvement bancaire. Cette spécialisation se traduit par des coûts de transaction plus bas, un taux de succès des prélèvements plus élevé et une couverture réseau particulièrement étendue pour les besoins B2B en Europe.
GoCardless est particulièrement adapté à trois grandes familles d'usage.
Logiciels SaaS, services d'abonnement, clubs, associations, gymnases… Tout ce qui nécessite d'encaisser la même somme chaque mois sans que le client ne repasse par un formulaire de paiement.
Agences, cabinets de conseil, prestataires de service qui facturent leurs clients régulièrement et veulent automatiser l'encaissement de leurs factures.
Consommation à l'usage, factures qui varient d'un mois à l'autre, GoCardless gère très bien les prélèvements dont le montant est défini à la dernière minute, tant que le mandat est actif.
✅ Coûts de transaction parmi les plus bas du marché pour le prélèvement.
✅ Couverture internationale solide (30+ pays, réseaux locaux).
✅ Technologie Success+ efficace pour réduire les échecs de paiement.
✅ Intégration native avec les principaux outils comptables et CRM.
✅ API bien documentée, facile à intégrer pour les équipes techniques.
⚠️ Ne couvre que le prélèvement bancaire : pas de paiement par carte, pas de wallet.
⚠️ Peu adapté aux paiements ponctuels ou à l'e-commerce grand public.
⚠️ L'interface de gestion des abonnements reste basique comparée à Chargebee.
⚠️ La création d'un mandat SEPA peut générer quelques frictions côté client selon les marchés.
Chargebee est conçu pour gérer la complexité des modèles de revenus récurrents. Si vous avez plusieurs plans tarifaires, des essais gratuits, des promotions ponctuelles, des remises clients, des changements de plan fréquents et des besoins de reporting détaillés, Chargebee est dans son élément.
La gestion des abonnements est évidemment au centre de la plateforme. On peut y définir des plans à l'unité, des plans par utilisateur, des modèles freemium, des tarifications par paliers ou à la consommation. Les cycles de facturation sont entièrement configurables : mensuel, annuel, trimestriel, personnalisé.
Un des points forts souvent cités est la gestion du churn involontaire. Chargebee intègre des workflows de relance automatisés (dunning) qui contactent automatiquement les clients dont le paiement échoue, selon une séquence et des messages que vous configurez. Cela seul peut représenter un impact significatif sur votre taux de rétention.
Chargebee propose aussi un module d'analytics et de reporting très complet : suivi du MRR, du churn, du LTV, des cohortes de clients, des performances par plan tarifaire. Des données directement exploitables pour les équipes produit, finance et growth.
Enfin, la conformité fiscale est gérée nativement : TVA, GST, taxe de vente américaine, avec des intégrations à des outils comme Avalara pour les cas complexes. Une épine du pied de moins pour les structures qui opèrent dans plusieurs pays.
Chargebee ne se positionne pas comme une passerelle de paiement. C'est une couche d'orchestration qui se place au-dessus, et c'est précisément ce qui le rend puissant. En connectant plusieurs passerelles simultanément (Stripe + GoCardless par exemple), Chargebee vous permet de router intelligemment les paiements selon le mode préféré du client, sa localisation ou le type de transaction.
Cette flexibilité est rare. Elle permet de construire un modèle de revenus sophistiqué sans être enfermé dans un seul prestataire de paiement.
Startups ou scale-ups qui proposent plusieurs niveaux d'abonnement, des essais gratuits, des upgrades, des downgrades et une logique de facturation complexe.
Chargebee gère des dizaines de devises, les règles fiscales locales et les préférences de paiement par marché.
Le reporting Chargebee est suffisamment détaillé pour alimenter des dashboards de direction et prendre des décisions sur la tarification ou les plans.
Carte, prélèvement, virement, wallet : Chargebee les agrège tous dans une vue unifiée.
✅ Gestion très complète du cycle de vie des abonnements.
✅ Reporting et analytics poussés (MRR, churn, LTV, cohortes).
✅ Compatible avec de nombreuses passerelles de paiement simultanément.
✅ Gestion automatisée du churn involontaire via le dunning.
✅ Conformité fiscale multi-pays intégrée.
✅ Intégrations CRM (Salesforce, HubSpot) et ERP natives.
⚠️ Le plan Performance (599 $/mois) peut être coûteux pour les structures en phase d'amorçage.
⚠️ La courbe de prise en main peut être un peu longue : l'outil est puissant mais dense.
⚠️ Chargebee n'exécute pas lui-même les paiements : il dépend d'une passerelle tierce.
⚠️ Certaines intégrations avancées (Salesforce, Avalara) sont réservées aux plans supérieurs.
Voici une vue d'ensemble pour situer rapidement les deux outils.
| Critère | GoCardless | Chargebee |
|---|---|---|
| Type d'outil | Passerelle de prélèvement bancaire | Plateforme de gestion d'abonnements |
| Mode de paiement | Prélèvement SEPA / ACH / Bacs | Tous modes (via passerelles connectées) |
| Gestion des plans d'abonnement | Basique | Avancée |
| Reporting et analytics | Limité | Très complet (MRR, churn, LTV…) |
| Gestion du churn involontaire | Success+ (optimisation des prélèvements) | Dunning automatisé configurable |
| Couverture internationale | 30+ pays | Multi-devises, multi-passerelles |
| Conformité fiscale | Basique | Avancée (TVA, GST, Avalara) |
| Coût d'entrée | Commission par transaction (0,5 % + 0,20 €) | Gratuit jusqu'à 250 k$ de revenus |
| Complexité de mise en place | Faible à modérée | Modérée à élevée |
| Intégration avec l'autre outil | ✅ Compatible Chargebee | ✅ Compatible GoCardless |
Ce tableau illustre bien que les deux outils ne sont pas vraiment en compétition directe : dans de nombreux cas, ils se complètent.
GoCardless est fait pour vous. Vous facturez régulièrement des clients, les montants sont souvent importants, et vous voulez être payé sans relances manuelles ni frais de transaction excessifs. Le prélèvement bancaire automatisé est ici la solution la plus simple, la plus fiable et la plus économique.
Chargebee est clairement la plateforme qui répond à vos besoins. Dès que vous avez plus de deux plans tarifaires, des essais gratuits, des promotions ou des besoins de reporting mensuel sur votre MRR, vous avez besoin d'une solution dédiée à la gestion des abonnements. Chargebee prend cette complexité à bras-le-corps.
Les deux outils ont une dimension internationale, mais sur des axes différents. GoCardless excelle sur la couverture réseau de prélèvement (SEPA, ACH, Bacs et autres réseaux locaux). Chargebee excelle sur la gestion des devises, des taxes et des préférences de paiement par marché. Si vous encaissez uniquement par prélèvement, GoCardless suffit. Si vous avez besoin d'accepter des cartes, des wallets et du prélèvement avec une vue unifiée, Chargebee est plus adapté.
Les deux outils adressent ce problème, mais différemment. GoCardless le fait en amont, en optimisant le timing et les conditions d'exécution du prélèvement (Success+). Chargebee le fait en aval, avec des séquences de relance automatisées et des tentatives de paiement sur différentes passerelles. Si votre principal mode de paiement est le prélèvement bancaire, GoCardless vous donnera de bons résultats. Pour un churn involontaire multi-canal, Chargebee est plus complet.
Ce n'est pas une option farfelue : GoCardless et Chargebee sont conçus pour fonctionner ensemble. Chargebee peut utiliser GoCardless comme passerelle de prélèvement, ce qui vous donne la gestion d'abonnements de Chargebee combinée aux coûts de transaction et à la fiabilité de GoCardless. C'est une configuration courante chez les SaaS européens qui ont des clients B2B payant par virement ou prélèvement.
Les questions qui reviennent le plus souvent au moment de choisir entre ces deux outils, ou de les combiner.
Oui, et c'est même une configuration recommandée dans de nombreux cas. Chargebee intègre nativement GoCardless comme passerelle de paiement. Vous configurez vos abonnements et votre logique de facturation dans Chargebee, et les prélèvements sont exécutés via GoCardless. Les deux outils sont complémentaires bien plus que concurrents.
GoCardless peut techniquement gérer des paiements non récurrents, mais ce n'est pas son terrain de jeu naturel. La mise en place d'un mandat de prélèvement implique une étape de signature pour le client, ce qui est justifié pour une relation longue durée mais un peu lourd pour un achat unique. Pour les paiements ponctuels, des solutions comme Stripe ou Stripe sont plus adaptées.
Non. Chargebee est une couche de gestion et d'orchestration, pas une passerelle de paiement. Il doit être connecté à au moins une passerelle (Stripe, Braintree, GoCardless, Adyen…) pour exécuter les transactions. C'est un point essentiel à comprendre avant d'adopter l'outil.
GoCardless s'adresse principalement aux entreprises qui facturent de manière récurrente : abonnements, loyers, honoraires mensuels, cotisations. Ses clients types sont des SaaS, des associations, des cabinets comptables, des agences, ou encore des opérateurs de services publics. L'outil est particulièrement populaire au Royaume-Uni et en Europe.
Oui, via son plan Starter gratuit jusqu'à 250 000 $ de revenus cumulés. C'est une vraie opportunité pour les startups qui veulent structurer leur facturation dès le départ sans investissement initial. La limite du plan Starter reste la richesse fonctionnelle, mais pour une structure naissante avec un ou deux plans tarifaires, cela peut largement suffire.
GoCardless prend en charge la signature des mandats SEPA directement en ligne, via un formulaire intégrable à votre interface. Le client n'a pas besoin de signer un document papier ou d'envoyer un RIB manuellement. Une fois le mandat actif, vous pouvez déclencher autant de prélèvements que nécessaire, sous réserve de respecter les délais de notification légaux (généralement 5 jours ouvrés en zone SEPA).
GoCardless se connecte nativement à Xero, QuickBooks, FreeAgent et d'autres. Chargebee dispose d'intégrations avec Xero, QuickBooks, NetSuite et Sage. Si vous utilisez un logiciel comptable comme Pennylane ou Indy, vérifiez la compatibilité via Zapier ou Make avant de vous lancer.
Oui. GoCardless permet d'initier des remboursements partiels ou totaux directement depuis le dashboard ou via l'API. Les délais de remboursement dépendent du réseau de prélèvement utilisé (SEPA, ACH…) et peuvent varier entre 2 et 10 jours ouvrés.
La migration de GoCardless vers Chargebee (ou l'inverse) nécessite un minimum de préparation, notamment pour transférer les mandats de prélèvement existants. GoCardless permet l'export des mandats pour migration, mais la démarche doit être anticipée. Si vous envisagez ce type de migration, il vaut mieux consulter les équipes support des deux plateformes en amont.
GoCardless est accessible aux indépendants qui facturent régulièrement des clients B2B, à condition que les volumes justifient la mise en place d'un mandat de prélèvement. Pour les facturations ponctuelles ou de faible montant, le rapport coût/complexité peut ne pas être optimal. Chargebee, via son plan Starter, est utilisable par des freelances qui vendent des services en abonnement ou des formules d'accompagnement récurrentes.