Teachable
30 Tage kostenlos


✅ So erhältst du das Angebot:
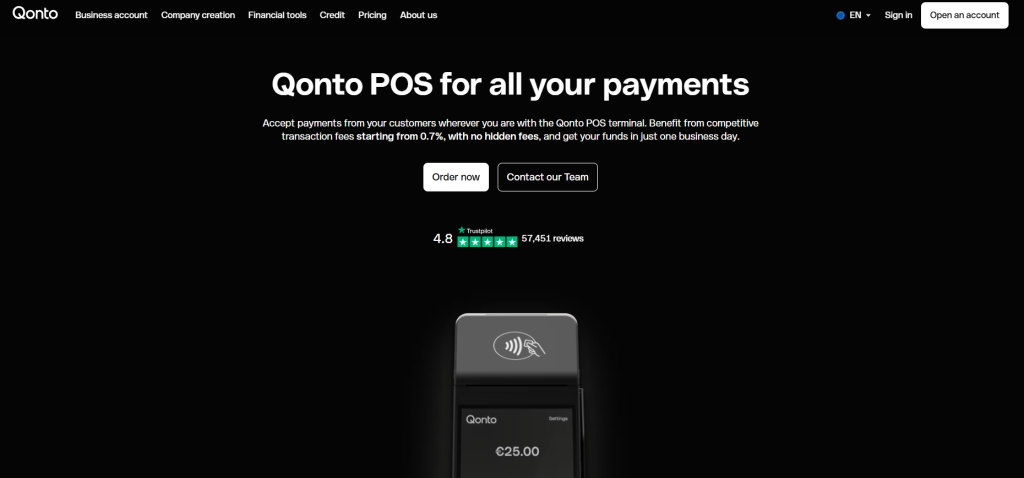
Qonto hat sein Geschäftskonto um ein Inkasso-Angebot erweitert, das für Profis gedacht ist, die Zahlungen unterwegs entgegennehmen. Das Qonto-Zahlungsterminal ist nativ ins Bankkonto integriert – jede eingenommene Transaktion erscheint in Echtzeit in deiner App, ohne dass du zwischen mehreren Tools wechseln musst. Das Geld wird bereits am nächsten Werktag auf dein Hauptkonto überwiesen – ein echter Pluspunkt gegenüber klassischen Zahlungsanbietern, die oft längere Fristen haben.
Bei den Gebühren wirbt Qonto mit Provisionen ab 0,7% für Zahlungen mit europäischen Bankkarten, während klassische Anbieter für diese Transaktionen eher 1,65% bis 1,75% verlangen. Das Terminal arbeitet dank integrierter 3G-, 4G- und WLAN-Verbindung völlig autonom, ohne dass ein Smartphone in der Nähe sein muss, und akzeptiert Chip- und kontaktlose Karten ebenso wie mobile Zahlungen mit Apple Pay oder Google Pay. Die Lösung passt besonders zu mobilen Selbstständigen (Handwerker, Fahrdienste, Dienstleister) und weniger zu Geschäften, die eine fortgeschrittene Kassensoftware brauchen.
Mit Qonto ist deine Kartenzahlung direkt in dein Geschäftskonto integriert: Du musst nicht mehr zwischen einem Zahlungsterminal-Anbieter und deiner Bank wechseln.
Zwei Terminals zur Auswahl, ohne Mietgebühren – du zahlst nur das Gerät und danach eine Provision pro Transaktion:
Bis du dein Terminal erhältst (es wird vorkonfiguriert und einsatzbereit geliefert), kassierst du sofort mit Tap to Pay auf iPhone und Android: Dein Smartphone wird zum Zahlungsterminal.
Kauf und Nutzung des Qonto-Zahlungsterminals: So funktioniert es
Das mobile Zahlungsterminal von Qonto – auch TPE genannt – ist ein Gerät, mit dem du deine Kunden per Bankkarte kassieren kannst, wo immer du bist. Es gehört zur Kategorie der Smart-POS-Geräte: Es arbeitet eigenständig und braucht im Gegensatz zu kleinen mPOS-Lesegeräten kein verbundenes Smartphone.
Das Terminal verbindet sich zur Übertragung der Transaktionen mit dem 3G-, 4G-, 5G- oder WLAN-Netz; Bluetooth wird nicht unterstützt. Es akzeptiert Zahlungen mit Chipkarte, kontaktlos per NFC sowie mobile Wallets wie Apple Pay, Google Pay und Samsung Pay. Kurz gesagt: Es deckt die Zahlungsarten ab, die deine Kunden täglich nutzen.
Ein zentraler Punkt ist die native Integration ins Qonto-Geschäftskonto. Jede Einnahme erscheint automatisch in der App, mit Kategorisierung und Abgleich – das vermeidet Doppeleingaben und erleichtert die Buchhaltung. Du behältst an einem Ort den Überblick über Einnahmen, Ausgaben und Liquidität.
Die Auszahlung geht schnell: Nach einer Zahlung dauert es einen Werktag, bis das Geld auf deinem Konto ist – bei manchen Lösungen gelten längere Fristen.
Qonto bietet zwei Modelle, die zu deiner Nutzung passen. Das „Pocket“ ist kompakt, leicht und für Profis gemacht, die viel unterwegs sind und überall kassieren wollen. Das „Pro“ ist robuster, hat einen integrierten Belegdrucker und bewältigt ein hohes Transaktionsvolumen – damit eignet es sich eher für Geschäfte und Gastronomie. In beiden Fällen wird das Gerät vorkonfiguriert geliefert und ist nach dem Einschalten sofort einsatzbereit.
Bis das Terminal ankommt, bist du nicht blockiert: Mit Tap to Pay auf iPhone oder Android wird dein Smartphone zum Kartenleser, sodass du sofort mit dem Kassieren beginnen kannst.
Bei der Sicherheit erfüllt das Terminal den Standard PCI PTS v6, einen der strengsten der Branche. Jeder Manipulationsversuch sperrt das Gerät und garantiert so die Unantastbarkeit des Lesegeräts und seiner Software. Bestellt wird direkt in der Qonto-App, und der Kundensupport ist sieben Tage die Woche per Chat, E-Mail oder Telefon erreichbar.
Die Preisgestaltung des Qonto-Zahlungsterminals folgt einer einfachen Logik: einmaliger Kauf des Geräts, danach eine Provision bei jeder Zahlung, ohne eigenes Abo für das Terminal. Zu beachten: Die Nutzung setzt ein aktives Qonto-Geschäftskonto voraus, dessen Abo ab 9 € zzgl. MwSt. pro Monat kostet und damit zum Budget hinzukommt.
Je nach Tätigkeit stehen zwei Terminals zur Auswahl: das „Pocket“ für unterwegs und das „Pro“ mit Belegdruck, geeignet für größere Volumen. Die Tabelle unten fasst die Kosten zusammen. Alle Beträge verstehen sich ohne Mehrwertsteuer.
| Leistung | Tarif |
|---|---|
| Pocket-Terminal (Einmalkauf) | 99 € zzgl. MwSt. |
| Pro-Terminal (Einmalkauf) | 199 € zzgl. MwSt. |
| Gebühr für europäische Bankkarten | ab 0,7% pro Transaktion |
| Abo oder Miete des Terminals | Keine |
| Wartungskosten und Mindestabrechnung | Keine |
| Auszahlung der Mittel | Nächster Werktag (T+1) |
| Qonto-Geschäftskonto | Erforderlich, ab 9 € zzgl. MwSt. pro Monat |
1️⃣ Wenn du Freelancer oder Berater bist:
Square bietet ein mobiles Kartenlesegerät mit App – ein leichtes Format, das sich gut für gelegentliche Zahlungen bei Terminen oder Einsätzen vor Ort eignet. Shine integriert Zahlungsfunktionen in sein Geschäftskonto – praktisch, wenn du Bank und Zahlung in einem Tool halten willst. Auch Stripe kann den Bedarf dank Zahlungslinks und kontaktlosem Bezahlen per Smartphone decken – ein flexibler Ansatz für alle, die vor allem Dienstleistungen abrechnen und nur gelegentlich vor Ort kassieren.
2️⃣ Wenn du ein Startup bist:
Stripe überzeugt mit einem kompletten Ökosystem, das Online-Zahlungen, physisches Terminal und wiederkehrende Abrechnung in einer Infrastruktur verbindet – mit einer API, die technische Teams schätzen. Mollie setzt auf einfache Multi-Methoden-Zahlungen, um international eine breite Palette an Zahlungsmitteln zu akzeptieren. Payplug deckt sowohl den Online-Verkauf als auch das Kassieren am Point of Sale ab – eine nützliche Kombination für ein Geschäftsmodell mit mehreren Vertriebskanälen. Diese Lösungen begleiten ein Geschäft gut, das wächst und seine Zahlungsströme vereinheitlichen muss.
3️⃣ Wenn du ein KMU bist:
Square bietet eine umfassendere Umgebung fürs Kassieren – vom mobilen Lesegerät bis zur Kassenhardware –, passend für Geschäfte mit hohem Volumen und dem Wunsch nach strukturierter Verkaufsverwaltung. Payplug eignet sich für Marken, die im Laden und online präsent sind, mit Omnichannel-Logik. Sellsy verbindet Rechnungsstellung, Zahlungsabwicklung und CRM in einer Suite, was Unternehmen anspricht, die Kundenbeziehung und Finanzen verknüpfen möchten. Die Wahl hängt von deinem Transaktionsvolumen und dem gewünschten Integrationsgrad mit deinen anderen Tools ab.
Auch diese Software-Tools sind eine interessante Alternative zu Qonto – Zahlungsterminals.Derzeit keine Ressourcen verfügbar.